
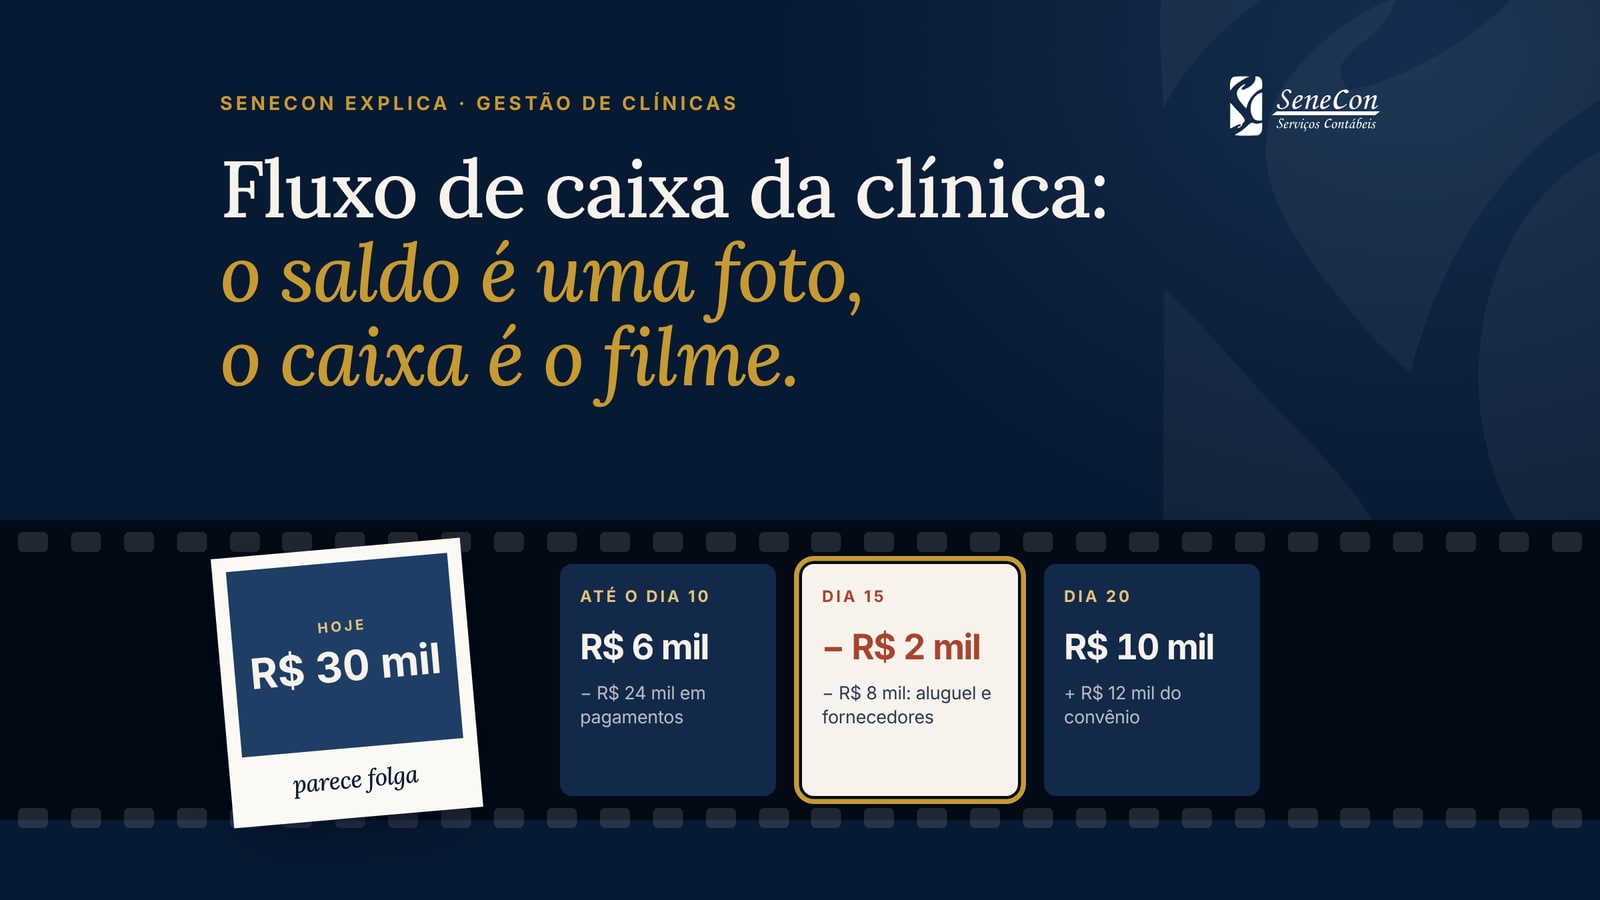
O aplicativo do banco mostra R$ 30 mil. A agenda está cheia e os atendimentos seguem em dia. Então chega a mensagem do financeiro: o aluguel e os fornecedores vencem no dia 15, e o repasse do convênio só entra no dia 20.
A conta está positiva. Mesmo assim, pode faltar dinheiro.
Não há contradição nisso, e o motivo nem sempre é falta de faturamento. Muitas vezes, a questão está nas datas. O saldo registra a foto de um momento. O fluxo de caixa mostra o filme inteiro: o que entra, o que sai e em qual dia.
Este guia é para médicos, dentistas, psicólogos, fisioterapeutas e gestores de clínicas e consultórios que querem enxergar o caixa com antecedência, em vez de descobrir o aperto no dia do vencimento.
O saldo é uma foto. O fluxo de caixa é o filme.
Saldo, lucro e caixa não são a mesma coisa
O saldo bancário é o dinheiro disponível naquele instante. Ele não informa quais pagamentos já estão programados nem quando o próximo recebimento vai cair.
O lucro é outra medida. Ele compara receitas e despesas de um período, conforme a competência. Uma clínica pode ter um mês lucrativo e, ainda assim, passar alguns dias sem caixa suficiente, porque o atendimento foi feito, mas o pagamento ainda não entrou.
Em seu conteúdo sobre fluxo de caixa, o Sebrae lembra que o saldo de caixa, isoladamente, não indica se a empresa tem lucro ou prejuízo. A ferramenta existe para registrar e projetar entradas e saídas ao longo do tempo, de modo que a decisão venha antes da urgência.
Um exemplo por datas: o mês fecha positivo, o dia 15 não
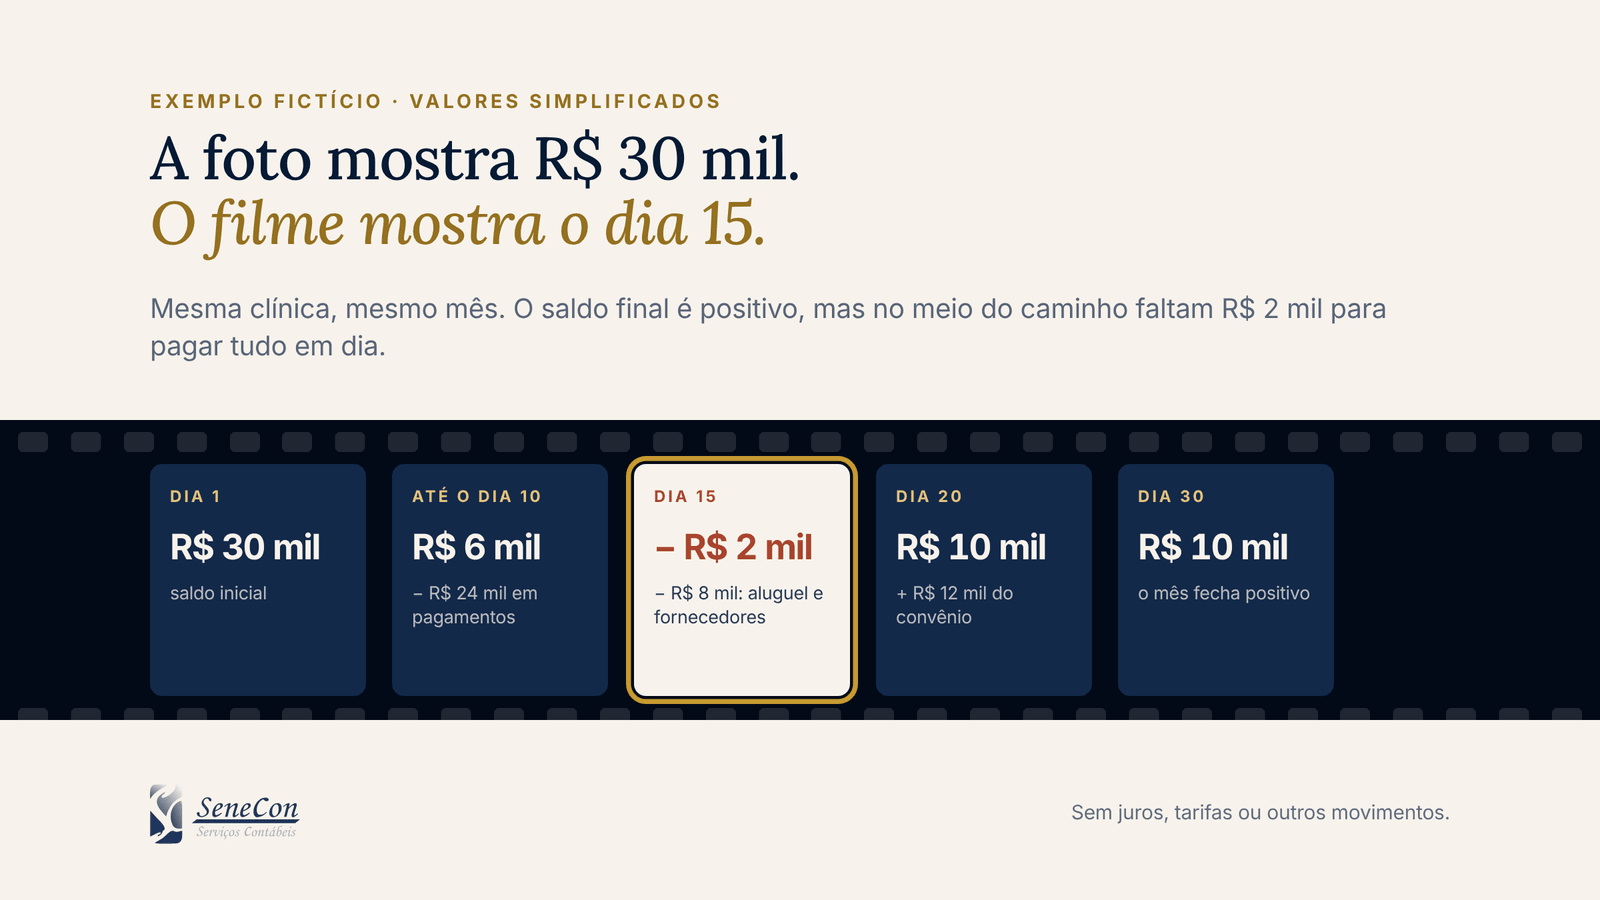
Imagine uma clínica com R$ 30 mil disponíveis no início do mês. Até o dia 10, estão previstos R$ 24 mil em pagamentos, como folha e fornecedores. No dia 15, vencem mais R$ 8 mil, entre aluguel e outras contas. O repasse de R$ 12 mil do convênio está previsto para o dia 20.
| Momento | Movimento | Saldo projetado |
|---|---|---|
| Dia 1 | Saldo inicial | R$ 30.000 |
| Até o dia 10 | Pagamentos de R$ 24.000 | R$ 6.000 |
| Dia 15 | Aluguel e fornecedores: R$ 8.000 | − R$ 2.000 |
| Dia 20 | Repasse do convênio: R$ 12.000 | R$ 10.000 |
No fim do período, o saldo projetado é de R$ 10 mil. Entre os dias 15 e 20, porém, faltam R$ 2 mil para pagar tudo na data. O resultado do mês não paga a conta do dia 15.
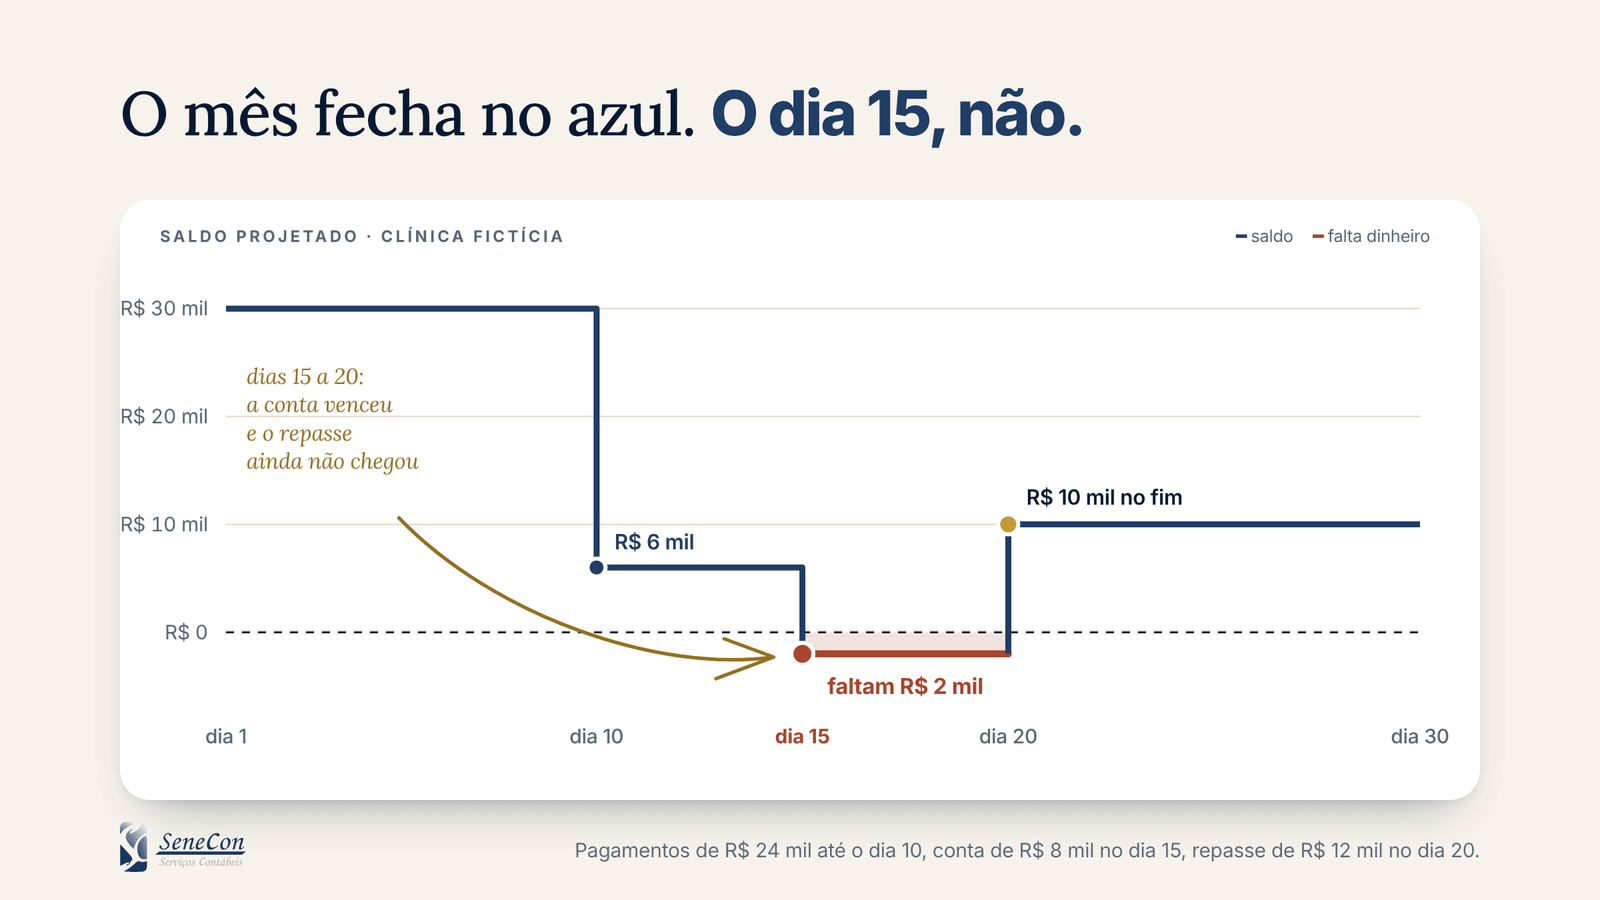
O valor negativo não significa que a clínica teve prejuízo. Ele aponta uma necessidade de caixa: para cumprir todos os compromissos nas datas previstas, a diferença precisa ser resolvida antes do vencimento. Também não serve para calcular quanto os sócios podem retirar.
Por que esse descompasso aparece na rotina da saúde
Em uma clínica, cada forma de recebimento tem o seu próprio calendário, enquanto boa parte das despesas tem dia fixo. O aperto aparece quando esses dois calendários não conversam.
- Convênios: o pagamento segue os prazos de faturamento e pagamento definidos em contrato, e não a data do atendimento. A ANS determina que os contratos entre operadoras e prestadores abrangidos pela RN 503 tragam esses prazos de faturamento e pagamento. Glosas e lotes em análise podem deslocar a entrada ainda mais. Veja como conferir cada repasse no guia sobre glosas e repasses de convênios.
- Cartões: o valor entra conforme a agenda de recebíveis da credenciadora, a empresa da maquininha. No parcelamento oferecido pela clínica, a entrada costuma acompanhar as parcelas.
- Pix e pagamentos particulares à vista: entram na hora, mas dependem do volume de atendimentos particulares do período.
- Despesas fixas: folha, aluguel, fornecedores, tributos e parcelas de equipamentos têm vencimento definido e não esperam o repasse chegar.
No fim do ano, o filme ganha mais cenas
Para clínicas com funcionários registrados, novembro e dezembro trazem um compromisso conhecido: o 13º salário. Pela Lei nº 4.749/1965, o adiantamento deve ser pago entre fevereiro e novembro, e o restante até 20 de dezembro.
Em 2026, 30 de novembro cai numa segunda-feira, e 20 de dezembro, num domingo. Vale combinar as datas com o departamento pessoal e incluir na projeção, desde já, as parcelas e os encargos que incidem sobre elas.
Como montar a projeção do caixa da clínica em 5 passos
- Parta do saldo real. Use o saldo conciliado das contas da clínica, sem misturar com contas pessoais.
- Liste as entradas por data e origem. Separe convênio, cartão, Pix e particular. No cartão, considere o valor líquido e a data da agenda de recebíveis. No convênio, a previsão do contrato e as pendências conhecidas.
- Liste as saídas pelo vencimento. Inclua as contas menos frequentes: manutenções, parcelas de equipamentos, anuidades, férias e 13º.
- Calcule o saldo dia a dia ou semana a semana. O ponto mais baixo do período diz mais do que o saldo final.
- Teste um atraso. Refaça a conta como se uma entrada importante chegasse cinco dias depois. Se o saldo ficar negativo, você encontrou o ponto a planejar.
Um modelo simples já resolve o começo:
| Data | Lançamento | Entra | Sai | Saldo |
|---|---|---|---|---|
| 15 | Aluguel (despesa fixa) | R$ … | R$ … | |
| 20 | Repasse da operadora (convênio, previsto) | R$ … | R$ … |
Uma entrada continua como prevista até o dinheiro estar na conta. Essa distinção evita que a clínica conte com um valor que ainda depende de análise, conferência ou pagamento. Se a equipe ainda não usa um sistema, o Sebrae oferece uma ferramenta gratuita de fluxo de caixa que serve de ponto de partida.
Apareceu um saldo negativo na projeção. E agora?
A projeção serve para enxergar o intervalo antes que ele vire urgência. Antes de escolher uma solução, siga uma ordem simples:
- Confira os dados. Falta algum recebimento? Algum pagamento entrou duas vezes na lista?
- Converse sobre datas. Alguns vencimentos podem ser negociados ou reorganizados com antecedência.
- Avalie a reserva. Se a clínica mantém reserva de capital de giro, esse é um uso típico dela.
- Só então compare crédito e antecipação. O Sebrae orienta que empréstimos e desconto de títulos não sejam o primeiro recurso e que os juros sejam analisados antes da contratação.
Não existe uma quantidade de meses de reserva que sirva para toda clínica. Para definir uma meta, leve ao contador o histórico de entradas, a estrutura de despesas e os compromissos já assumidos.
Antecipação de recebíveis ajuda, mas não é dinheiro novo
Na antecipação, a clínica recebe hoje um valor que entraria em uma data futura, com desconto de taxas. Nas vendas com cartão, a Resolução CMN nº 4.734/2019 define a antecipação como a liquidação do recebível em prazo menor que o máximo previsto no arranjo de pagamento. Ela pode ser pedida caso a caso ou contratada de forma automática, para todas as vendas.
O formato automático merece atenção. Em voto de 2025, o Banco Central descreve essa modalidade como um serviço cobrado por tarifa, em que, na maioria dos casos, o valor é liberado já no dia da venda. Se a maquininha da clínica tem essa opção contratada, as vendas entram antes e com custo. Vale conferir o contrato e a agenda de recebíveis.
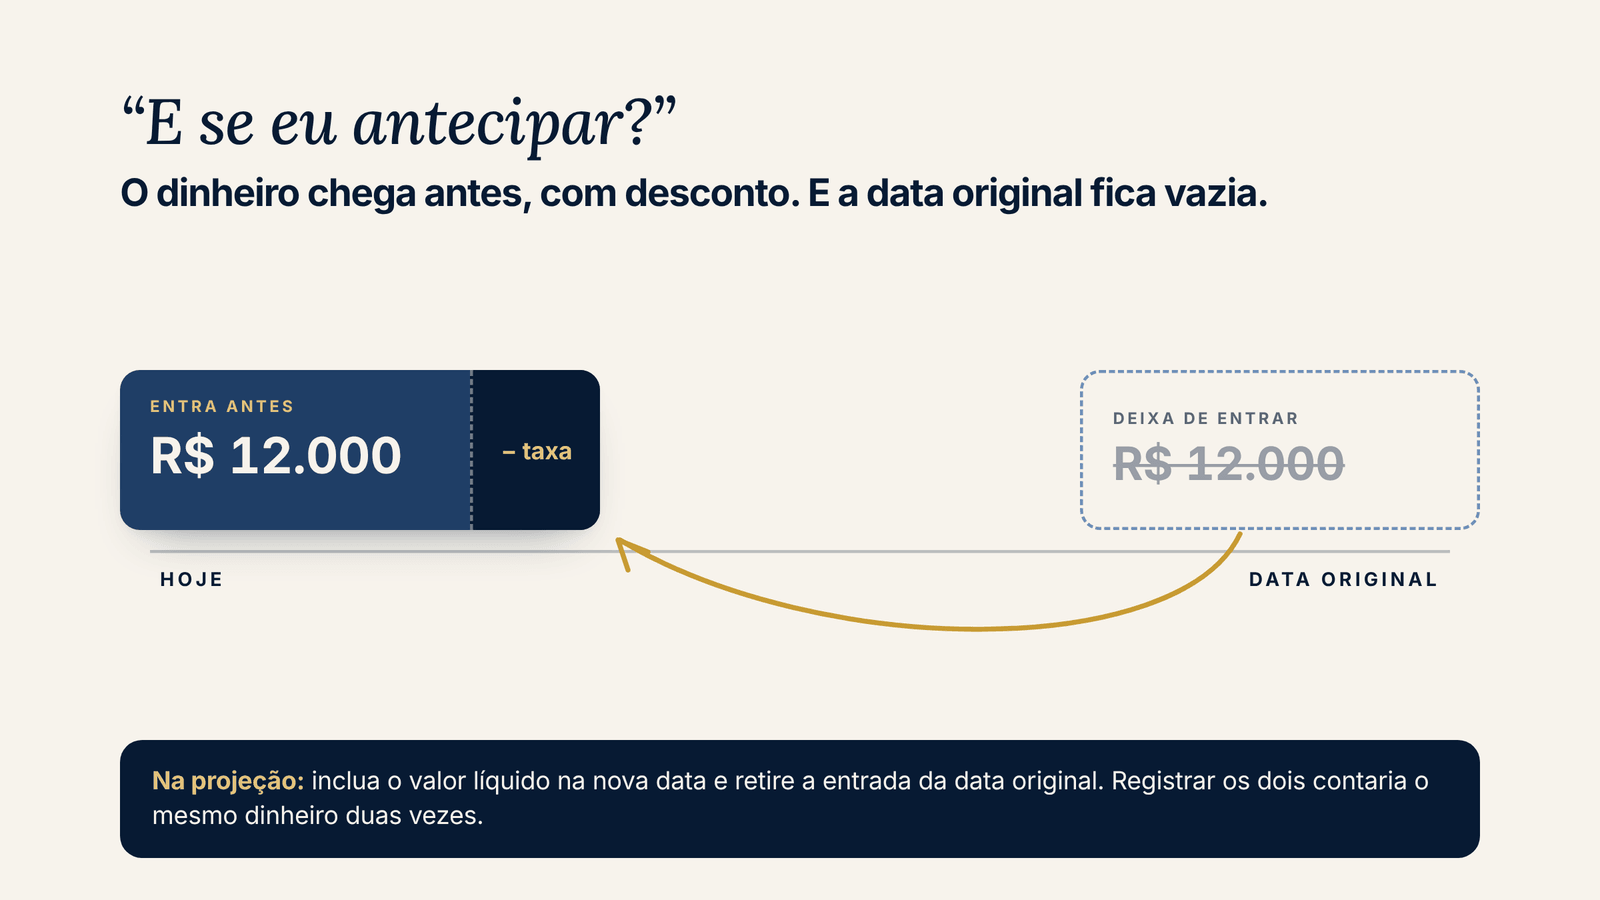
Na projeção, a antecipação altera duas linhas: entra o valor líquido na nova data e sai a entrada prevista na data original. Manter os dois registros contaria o mesmo dinheiro duas vezes, e o aperto apenas mudaria de lugar.
Este conteúdo não recomenda antecipar, contratar crédito ou usar a reserva. Ele mostra por que a decisão precisa olhar para mais de uma data.
Três perguntas antes de confiar no saldo
- Quando cada dinheiro entra: convênio, cartão, Pix e particular?
- O que vence antes disso? Folha, aluguel, fornecedores, tributos e, no fim do ano, as parcelas do 13º.
- O que acontece se uma entrada importante atrasar cinco dias?
Se a equipe ainda não consegue responder com segurança, comece pela primeira pergunta. Ela organiza as outras duas.
Dúvidas comuns
Saldo positivo no fim do mês significa que está tudo certo?
Não necessariamente. Para pagar as contas em dia, importa o saldo em cada data. Uma clínica pode fechar o mês positiva e ter dias com dinheiro insuficiente no meio do caminho.
Com que frequência atualizar o fluxo de caixa?
Depende do volume de movimentações. Conferir os lançamentos realizados com frequência e revisar as previsões toda semana costuma evitar surpresas. Em períodos com compromissos concentrados, como o fim do ano, vale acompanhar mais de perto.
Antecipação de recebíveis é o mesmo que empréstimo?
São operações diferentes, mas ambas têm custo. Na antecipação, a clínica recebe antes um valor que já tem a receber, com desconto. No caixa, o efeito é trazer dinheiro do futuro para o presente: a entrada original deixa de acontecer.
A projeção de caixa é uma obrigação contábil?
A projeção de que tratamos aqui é uma ferramenta de gestão, diferente das demonstrações contábeis. A contabilidade pode apoiar com organização das informações, conciliação e análise, conforme o serviço contratado.
Como a SeneCon pode ajudar
Com mais de 30 anos de história e mais de 20 sob a mesma gestão, a SeneCon acompanha a rotina de quem trabalha com saúde em Campinas e na RMC. No BPO financeiro, a equipe organiza contas a pagar e a receber, faz a conciliação e estrutura o fluxo de caixa da clínica, conforme o serviço contratado. Com os indicadores, o caixa passa a ser acompanhado mês a mês, ao lado de margem e custos.
Conheça o atendimento para clínicas e consultórios e traga uma pergunta concreta para a conversa: em qual dia do próximo mês o caixa da sua clínica fica mais apertado?
Quer ver o filme do caixa da sua clínica?
Traga os próximos pagamentos e recebimentos. A equipe SeneCon ajuda a identificar em qual data o caixa aperta e o que organizar antes disso.